
Política fiscal
Más presión a los asesores fiscales por el fraude de sus clientes
22 de abril de 2026
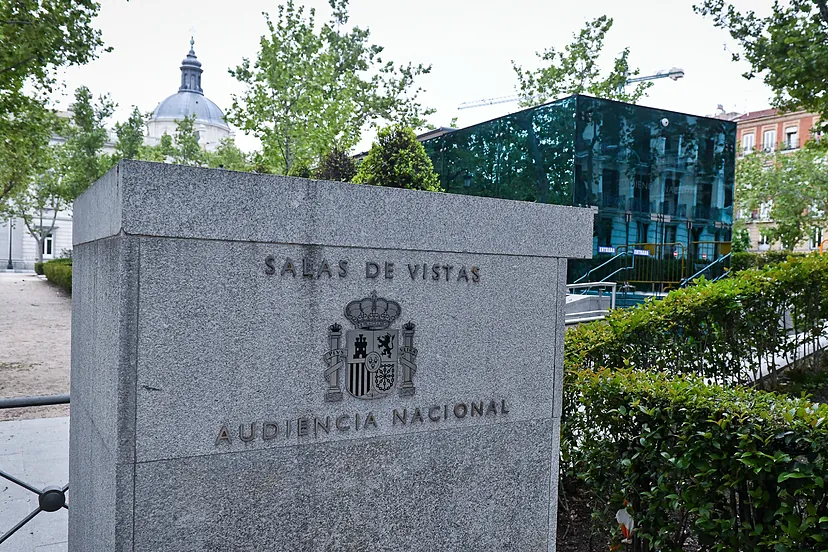
Fuente Expansión.- Prestar servicios de asesoramiento a través de una persona jurídica no exime de responsabilidad personal al profesional cuando se demuestra su participación directa.
La Audiencia Nacional ha emitido una sentencia que refuerza la capacidad de la Agencia Tributaria para actuar contra los asesores fiscales. En su reciente fallo del 4 de febrero de 2026, el tribunal establece que estos profesionales pueden ser declarados responsables solidarios de las deudas de sus clientes si colaboran activamente en la creación de tramas para eludir impuestos, incluso si han sido absueltos previamente en la vía penal.
El caso analizado se centra en una asesora fiscal que participó en el diseño de un domicilio fiscal ficticio en las Islas Canarias para una entidad cliente. El objetivo era simular que la actividad económica se realizaba en el archipiélago para evitar el pago del IVA en la Península durante el ejercicio 2011. La Sala considera probado que la profesional no solo conocía la ilegalidad, sino que intervino directamente en la contabilidad y en los trámites formales para dar apariencia de legalidad al fraude.
Independencia de la vía penal
Uno de los puntos más relevantes de la sentencia es que la absolución de la asesora en un juicio penal por presunto delito contra la Hacienda Pública no impide la derivación de responsabilidad en la vía administrativa. El tribunal aclara que, mientras el proceso penal exige pruebas irrebatibles para una condena de cárcel, la responsabilidad tributaria se basa en la «colaboración activa» en la infracción. Si la absolución penal se debió a falta de pruebas y no a la inexistencia de los hechos, Hacienda tiene vía libre para reclamar la deuda.
Además, el fallo tumba una estrategia común en el sector: el uso de sociedades instrumentales. La Audiencia Nacional dictamina que prestar servicios de asesoramiento a través de una persona jurídica no exime de responsabilidad personal al profesional cuando se demuestra su participación directa en la estructura evasora.
Esta sentencia supone un aviso contundente para el sector: el conocimiento de la «discordancia entre la realidad económica y la declarada» conlleva riesgos patrimoniales directos para el asesor.
Quizás también te interese
Empresas
25/10/2026
Nuevas obligaciones de información en los contratos laborales
Fuente Iberley.- En el BOE del 15/09/2026 se publica el RD 723/2026, que amplía la…
Leer el artículoPensiones
11/10/2026
Las claves de la nueva jubilación flexible
Fuente Expansión.- Las siete claves de la nueva jubilación flexible para cobrar salario y pensión…
Leer el artículoHerencias
25/07/2026
Se multiplican las herencias a «beneficio de inventario»
Fuente Expansión.- Así es el ‘boom’ de las herencias a «beneficio de inventario»: se multiplican…
Leer el artículoPensiones
25/07/2026
Solo una de cada cuatro empresas tiene planes de pensiones para empleados
Fuente El País.- Las compañías culpan del estancamiento de los planes de pensiones al aumento…
Leer el artículo¿Has llegado hasta aquí y no has encontrado lo que buscas?
Podemos concertar una llamada rápida o puedes pedir cita para consultas sobre finanzas, fiscalidad, herencias,… ¿Hablamos?
Hablemos